Heizung erneuern
Eine förderkonforme Heizung mit mindestens 65 % erneuerbaren Energien einsetzen.

„Jung kauft Alt“ unterstützt Familien beim Kauf einer bestehenden Wohnimmobilie. Der Förderkredit kann Ihre Zinskosten senken. Wie groß der Vorteil ausfällt, hängt von Ihrer Finanzierung ab. Weiter unten zeigt eine Modellrechnung ein mögliches Beispiel.
Seit der Programmänderung im Sommer 2026 gibt es außerdem einen zusätzlichen Sanierungsweg: Vier Bereiche mit Einzelmaßnahmen können die Sanierung zum Effizienzhaus 85 EE ersetzen. Welche Arbeiten an Ihrem Wunschhaus tatsächlich nötig sind, prüfen wir mit Ihnen.
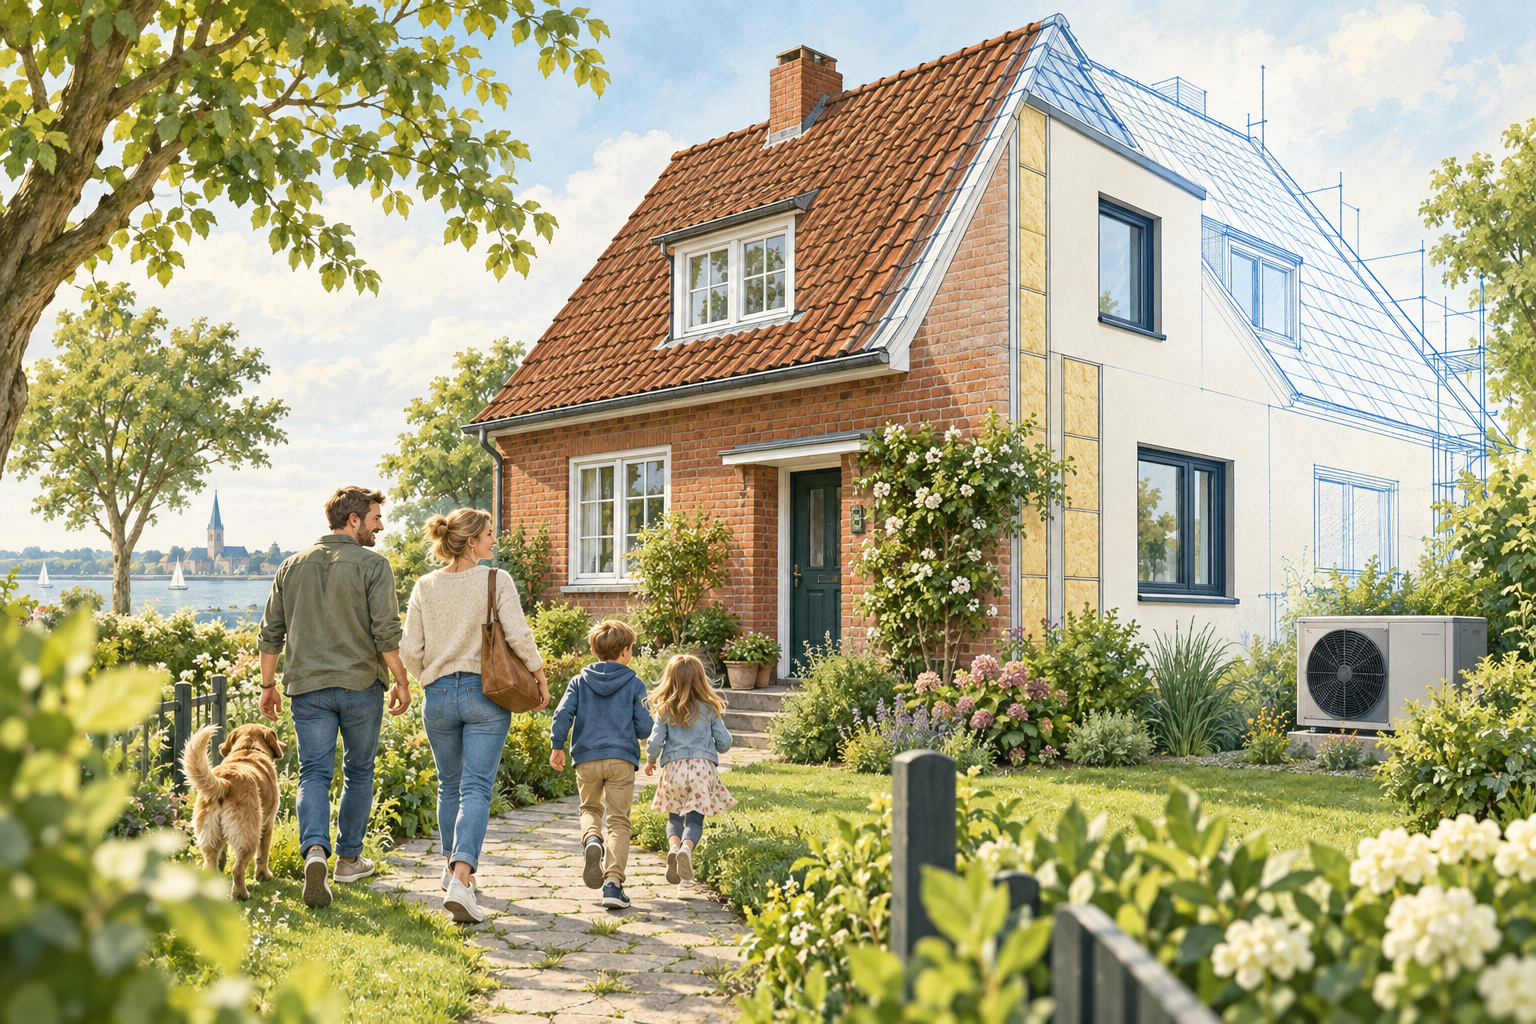
Mit der Ende Juli 2026 bekanntgegebenen Erweiterung ist eine Sanierung zum Effizienzhaus 85 EE nicht mehr zwingend erforderlich. Alternativ können Sie die Anforderungen über Einzelmaßnahmen in vier Bereichen erfüllen:
Eine förderkonforme Heizung mit mindestens 65 % erneuerbaren Energien einsetzen.
Die Fenster entsprechend den technischen Förderanforderungen erneuern.
Die Fassade entsprechend den technischen Förderanforderungen dämmen.
Das Dach oder die oberste Geschossdecke zum unbeheizten Dachraum dämmen.
Das macht das Programm besonders interessant für Häuser, an denen schon einzelne Bereiche modernisiert wurden. Günstige Kaufzinsen und ein Sanierungsweg, der den vorhandenen Zustand berücksichtigt, können zusammen einen erheblichen finanziellen Vorteil ergeben. Wir klären vor dem Kauf, welche Arbeiten und Kosten bei Ihrem Haus verbleiben.
Grundsätzlich sind alle vier Bereiche zu berücksichtigen; sie sind keine frei wählbaren Alternativen. Neue Maßnahmen müssen die technischen Mindestanforderungen der BEG-Einzelmaßnahmen erfüllen. Die Umsetzungsfrist beträgt weiterhin 54 Monate ab KfW-Zusage. Umfang und Aufwand hängen vom Gebäudezustand ab. Quelle: KfW-Merkblatt 308, Stand 08/2026, Seite 2.
Unser Modellvergleich zeigt einen möglichen Zinsvorteil für eine Familie mit zwei Kindern und 160.000 Euro Darlehen. Verglichen werden 1,00 % KfW-Sollzins und ein angenommener Bank-Sollzins von 4,20 % über die ersten zehn Jahre.
Kein individuelles Finanzierungsangebot. Ihre tatsächlichen Konditionen und Ihre mögliche Ersparnis können abweichen.
Im Beispiel sinkt die Monatsrate ab dem zweiten Jahr um rund 274 Euro. Gleichzeitig fällt die Restschuld nach zehn Jahren geringer aus.
| Finanzierung | KfW 308 | Bankbeispiel |
|---|---|---|
| Sollzins pro Jahr | 1,00 % | 4,20 %¹ |
| Monatsrate im ersten Jahr | 133,33 € | 560,00 € |
| Monatsrate ab Jahr zwei | 462,76 € | 737,22 € |
| Zinsen in zehn Jahren | 14.366 € | 63.129 € |
| Restschuld nach zehn Jahren | 122.788 € | 136.790 € |
Rechenannahmen: Beide Varianten: 160.000 € Darlehen, 35 Jahre rechnerische Gesamtlaufzeit, ein tilgungsfreies Anfangsjahr und zehn Jahre Zinsbindung. Nach dem ersten Jahr erfolgen monatliche Zins- und Tilgungszahlungen. Gebühren und Nebenkosten sind nicht berücksichtigt.
¹ Der Bank-Sollzins von 4,20 % ist eine Rechenannahme und kein konkretes Angebot. Der Vergleich betrachtet ausschließlich die Zinskosten der ersten zehn Jahre. Er bildet weder die gesamte Immobilienfinanzierung noch die Kosten der erforderlichen Sanierung ab. In beiden Varianten verbleibt nach zehn Jahren eine Restschuld. Die Konditionen einer Anschlussfinanzierung stehen heute nicht fest.
KfW-Konditionenstand: 29.09.2026, abgerufen am 30.09.2026. Für 26–35 Jahre Laufzeit weist die KfW 1,00 % Sollzins und 1,00 % effektiven Jahreszins aus; laut Konditionenanzeiger gültig seit 17.09.2026. Der individuell maßgebliche Effektivzins kann durch zusätzliche, von der Hausbank zu berücksichtigende Kosten abweichen. Die Zinsfestlegung erfolgt grundsätzlich bei Zusage durch die KfW. Quelle: KfW-Konditionenanzeiger, Programm 308 · Aktuelle Förderbedingungen und Konditionen.
Vollauszahlung zu Beginn. Im ersten Jahr werden nur Zinsen gezahlt. Die anschließende Annuität wird mit einer verbleibenden Tilgungsdauer von 34 Jahren berechnet. Verglichen werden die Zinskosten und Restschulden nach 120 Monaten. Die Zinsdifferenz beträgt ungerundet 48.762,98 Euro. Die Anschlussfinanzierung nach zehn Jahren ist nicht berücksichtigt. Die niedrigere Rate und Restschuld sind keine zusätzlich zum Zinsvorteil zu addierenden Förderbeträge.
KfW 308 unterstützt den Erwerb. Für die energetische Modernisierung kommen weitere Fördermittel infrage, etwa KfW 261 oder passende Zuschüsse für einzelne Maßnahmen (BEG EM und KfW-Heizungsförderung).
So können günstige Kaufzinsen und eine geförderte Sanierung zusammenwirken. Wir prüfen, welche Maßnahmen zum Haus passen und welche Förderkombination dafür sinnvoll ist.
Die Einkommensgrenze beginnt bei 90.000 Euro für ein Kind und steigt je weiterem Kind um 10.000 Euro. Bei Anträgen 2026 zählt grundsätzlich der Durchschnitt aus 2023 und 2024. Der Schnellcheck bietet eine unverbindliche erste Orientierung und ersetzt keine Prüfung durch Ihren Finanzierungspartner und die KfW.
Zum kostenlosen Schnellcheck →Wir beginnen mit der Frage, ob Haus und Förderung zusammenpassen. Die weiteren Leistungen vereinbaren Sie nach Bedarf.
Grundsätzliche Anspruchsberechtigung prüfen, Gebäude vor Ort betrachten und die Umsetzbarkeit der erforderlichen energetischen Maßnahmen einschätzen. Mit kurzer schriftlicher Auswertung.
499 € brutto
25 km Anfahrt ab Wiefelstede inklusive. Weitere Fahrtkosten stimmen wir vorher ab.
Bei Bedarf erstellen wir eine detailliertere Kostenschätzung als separate Folgeleistung.
Individuelles Angebot
Passend zum Gebäude und Sanierungsweg entwickeln wir die energetische Planung und die vereinbarten Nachweise.
Individuelles Angebot
Begleitung der energetischen Maßnahmen und der vereinbarten Förderunterlagen.
Grundsätzlich 5 % der förderfähigen Kosten,
mindestens 799 € brutto
Für die Förderbegleitung der Einblasdämmung gilt das gesonderte Honorar von 349 € brutto.
Wir bieten Energieberatung und Förderbegleitung. Wir beraten Sie zur energetischen Sanierung Ihres Wunschhauses und unterstützen Sie bei den dafür relevanten Fördervoraussetzungen und Nachweisen.
Wir bieten keine Finanzierungsberatung und vermitteln keine Darlehen. Den Förderkredit beantragen Sie über Ihren Finanzierungspartner. Unsere Einschätzung ersetzt keine Kreditprüfung und ist keine Finanzierungs- oder Förderzusage.
Ob Sie KfW 308 nutzen können, hängt von den Fördervoraussetzungen und der Prüfung durch Ihren Finanzierungspartner und die KfW ab. Maßgeblich sind die jeweils geltenden Förderbedingungen und die für Ihren Antrag zugesagten Konditionen.
Sprechen wir darüber – am besten vor Abschluss des Kaufvertrags.
Das erste Gespräch am Telefon oder bei uns im Büro ist kostenlos.
Ihre Anfrage ist noch keine kostenpflichtige Beauftragung. Sie erhalten vorab ein Angebot mit dem konkreten Leistungsumfang. Eine Förderzusage erfolgt durch die KfW über Ihren Finanzierungspartner.